Resposta direta: o Minha Casa Minha Vida (MCMV) é o programa habitacional federal, operado pela Caixa, que combina juros reduzidos, uso do FGTS (Fundo de Garantia do Tempo de Serviço) e, nas rendas menores, subsídio. Em outubro/2026 valem três faixas urbanas, segundo a Portaria 333/2026 do Ministério das Cidades (MCID), em vigor desde 01/04/2026: Urbano 1 (renda familiar até R$ 3.200), Urbano 2 (R$ 3.200,01 a R$ 5.000) e Urbano 3 (R$ 5.000,01 a R$ 9.600). O imóvel pode custar até R$ 400.000 na Faixa 3 e até R$ 600.000 no programa Classe Média (renda até R$ 13.000), segundo a Res. 1.148/2026 do Conselho Curador do FGTS (CCFGTS), em vigor desde 30/03/2026. Em Indaiatuba, dá para comprar apartamento enquadrado a partir de R$ 279.990 (Uni Residencial, tabela de pré-lançamento da Masotti, sujeita a reajuste), financiado pela Caixa e sem inscrição na prefeitura.
Apartamentos Minha Casa Minha Vida disponíveis em Indaiatuba
1. O que é o Minha Casa Minha Vida
O Minha Casa Minha Vida (MCMV) é o programa habitacional do governo federal, regido pela Lei 14.620/2023 e operado principalmente pela Caixa Econômica Federal com recursos do FGTS. Ele oferece condições especiais para a compra da casa própria:
- Juros reduzidos, escalonados pela renda (tabela na seção 5);
- Uso do FGTS como entrada, amortização ou pagamento de parcelas;
- Subsídio (desconto pago pelo FGTS) para as rendas menores, com as condições da seção 6;
- Prazo de até 35 anos, segundo a página oficial do MCMV-FGTS do Ministério das Cidades, atualizada em 28/06/2026.
A essência: facilitar a casa própria para famílias que, a taxas de mercado, não conseguiriam financiar.
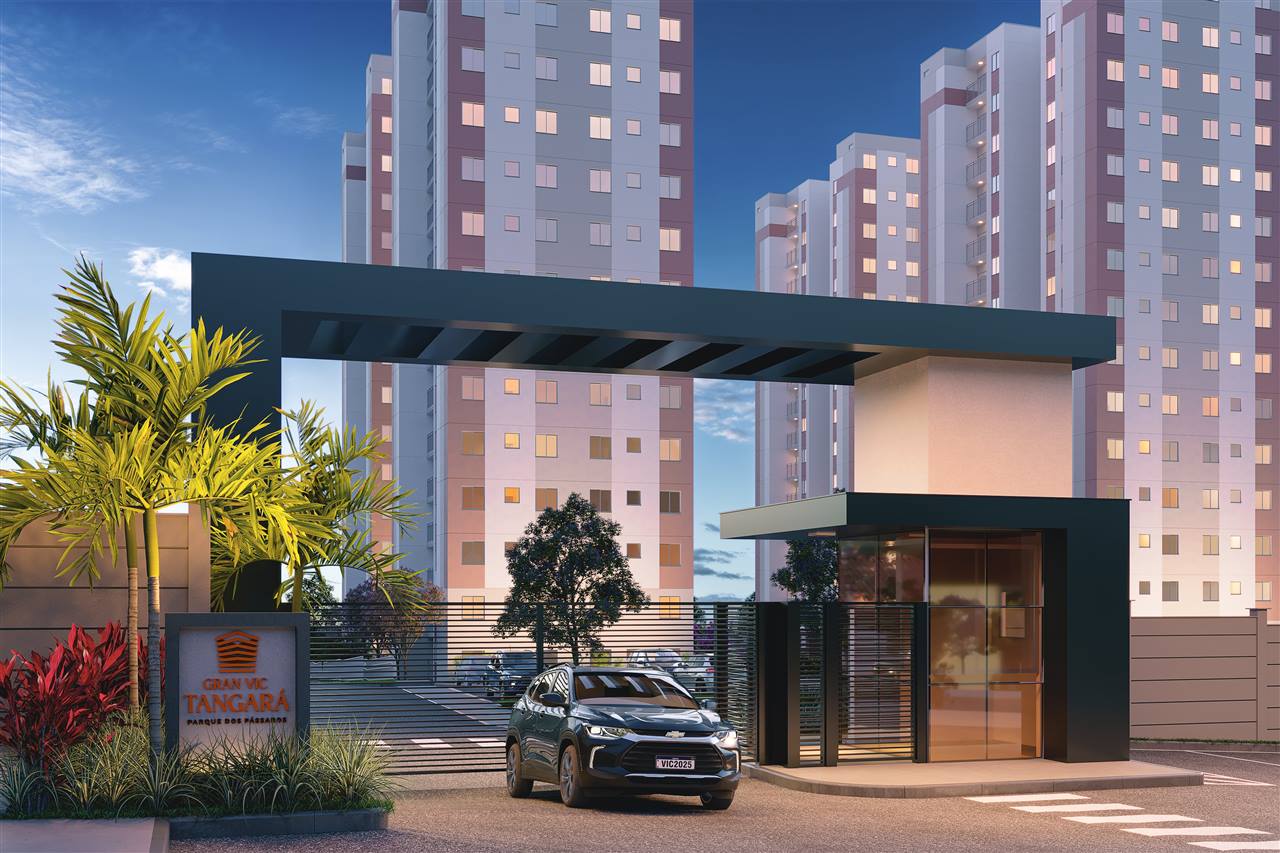
Uni Residencial
1 dormitório · sacada · vaga para carro · Masotti
A partir de R$ 279.990
Ver todos os apartamentos na planta →2. Faixas, tetos e juros em outubro/2026
As faixas de renda são fixadas por portaria do Ministério das Cidades, com base no art. 5º, § 1º-A, da Lei 14.620/2023, incluído pela Lei 15.164/2025. A que vale hoje é a Portaria MCID 333, de 30/03/2026, publicada no Diário Oficial da União (DOU) de 01/04/2026 e em vigor desde então; ela revogou a Portaria 399/2025. Os tetos de valor do imóvel estão na Res. CCFGTS 702/2012 (Habitação Popular) e na Res. CCFGTS 1.116/2025 (Classe Média), as duas com a redação da Res. CCFGTS 1.148, de 24/03/2026, em vigor desde 30/03/2026. O subsídio segue a Instrução Normativa (IN) MCID 48/2022, compilada em 09/04/2026.
| Faixa | Renda bruta familiar mensal | Teto do imóvel | Subsídio (desconto do FGTS) | Juros ao ano: cotista / não cotista | Apartamentos nossos que cabem |
|---|---|---|---|---|---|
| Urbano 1 | até R$ 3.200 | R$ 210 mil a R$ 275 mil, conforme o município (Indaiatuba: R$ 225.000, leitura nossa, abaixo); ou até R$ 400.000 sem subsídio e sem os juros da faixa (art. 20, § 5º) | até R$ 55.000, só se o cálculo der R$ 1.500 ou mais e o imóvel couber no teto local | 4,25% a 4,75% / 4,75% a 5,25% | nenhum no teto local; os 10 de até R$ 400.000 só pelo teto alternativo |
| Urbano 2 | R$ 3.200,01 a R$ 5.000 | os mesmos da Faixa 1 | até R$ 55.000, só com renda até R$ 4.000, cálculo de R$ 1.500 ou mais e imóvel no teto local | 5,00% a 6,50% / 5,50% a 7,00% | os mesmos da Faixa 1 |
| Urbano 3 | R$ 5.000,01 a R$ 9.600 | R$ 400.000 em todo o país | não há | 7,66% / 8,16% | 9 apartamentos, de R$ 279.990 a R$ 371.862 (seção 4) |
| Classe Média (Res. 1.116/2025) | até R$ 13.000 | R$ 600.000 em todo o país | não há | até 10,00% | os 9 da Faixa 3 e mais 5, de R$ 408.328 a R$ 555.171 |
Não existe "Faixa 4" em norma: o que a imprensa chama assim é o programa Classe Média do FGTS, criado pela Res. CCFGTS 1.116/2025. A renda considerada é a bruta familiar mensal, a da família que vai morar no imóvel, não só a do titular.
O teto das Faixas 1 e 2 em Indaiatuba: por que dizemos "leitura nossa"
Para renda até R$ 5.000, o teto depende do município. O art. 20 da Res. 702/2012 (tabela com redação da Res. CCFGTS 1.138, de 18/12/2025, aplicada em 2026) cruza a hierarquia urbana da pesquisa Regiões de Influência das Cidades (REGIC), do IBGE (Instituto Brasileiro de Geografia e Estatística), com a população do município:
| Hierarquia urbana (REGIC/IBGE) | 750 mil hab. ou mais | 300 mil a menos de 750 mil | 100 mil a menos de 300 mil | menos de 100 mil |
|---|---|---|---|---|
| Grande Metrópole Nacional e Metrópoles Nacionais | 275.000 | 270.000 | 245.000 | 230.000 |
| Metrópoles | 270.000 | 255.000 | 240.000 | 225.000 |
| Capitais Regionais | 260.000 | 255.000 | 235.000 | 220.000 |
| Centros Sub-Regionais, Centros de Zona e Centros Locais | – | 235.000 | 225.000 (Indaiatuba, leitura nossa) | 210.000 |
Indaiatuba é "Centro Sub-Regional A" e "município isolado" na REGIC 2018 do IBGE, com 255.748 habitantes no Censo 2022 e 271.322 na estimativa de 2026. Cruzando as duas classificações, a célula é R$ 225.000. Nenhum documento oficial nomeia o município nessa tabela, e a Caixa aplica a própria planilha de municípios (vigência 01/01/2026), que não conseguimos abrir. Por isso é leitura nossa, a confirmar na simulação.
O § 5º do mesmo art. 20 (redação da Res. 1.148/2026) permite que a família com renda até R$ 5.000 compre imóvel de até R$ 400.000, mas "observadas as condições de taxa de juros de que trata o caput do art. 32" e sem os descontos. Em português claro: dá para comprar, só que sem subsídio e sem os juros reduzidos da faixa. A taxa que a Caixa cobra nesse caso não consta no quadro oficial; só a simulação responde.
Motorista ou entregador de aplicativo: desde julho/2026 a Caixa trata sua renda como formal. Veja como comprovar → Aprofundar: MCMV Faixa 3 em Indaiatuba — quanto ganha, quanto compra →3. Quem tem direito ao MCMV
Pelo art. 17 da Res. CCFGTS 702/2012, que o Classe Média também adota, o comprador precisa:
- Ter renda bruta familiar dentro das faixas da seção 2;
- Não ser proprietário, promitente comprador ou titular de direito sobre imóvel residencial no município onde mora ou onde pretende morar;
- Não ter outro financiamento ativo no Sistema Financeiro de Habitação (SFH), em qualquer parte do país;
- Passar na análise de crédito da Caixa, com CPF regular e renda comprovada.
Na linha subsidiada (Faixa 1 com cadastro municipal), a página de perguntas frequentes do Ministério das Cidades acrescenta: não pode quem recebeu benefício similar nos últimos 10 anos. Autônomos e informais entram com a comprovação de renda que a Caixa aceita; o detalhe por perfil está no checklist abaixo.
Aprofundar: quem tem direito ao MCMV em Indaiatuba — checklist completo →4. Apartamentos Minha Casa Minha Vida em Indaiatuba: o que cabe em cada faixa
A tabela cruza o preço "a partir de" de cada lançamento que representamos (a unidade mais barata, pela tabela da incorporadora no mês indicado) com os tetos da seção 2. O enquadramento é por unidade: nas outras tipologias o preço sobe e pode sair do teto.
| Empreendimento | A partir de | Tabela | Tipologia | Cabe em |
|---|---|---|---|---|
| Uni Residencial (Masotti) | R$ 279.990 | pré-lançamento, sujeita a reajuste | 1 dormitório | Faixa 3 e Classe Média |
| Viva Parque Aura (Pinheiro · RDZ · iBen) | R$ 306.650 | out/2026 | 47 a 85 m² | Faixa 3 e Classe Média |
| Residencial Parque das Águas (GPCI) | R$ 309.120 | set/2026 | 2 dormitórios, 46 a 72 m² | Faixa 3 e Classe Média |
| Gran Vic Tangará (VIC) | R$ 325.000 | out/2026 | 2 dormitórios, 47,22 m² | Faixa 3 e Classe Média |
| Gran Vic Colibri (VIC) | R$ 336.686 | out/2026 | 2 dormitórios com suíte, 51,42 m² | Faixa 3 e Classe Média |
| Itamaracá Residencial (Zarin) | R$ 345.107 | out/2026 | 48 a 54 m² | Faixa 3 e Classe Média |
| Vívere Residencial (Masotti) | R$ 352.552 | ago/2026 | 2 dormitórios, 48 a 50 m², pronto | Faixa 3 e Classe Média |
| Gran Vic Canário (VIC) | R$ 354.459 | out/2026 | 2 dormitórios, 47,22 m² | Faixa 3 e Classe Média |
| Izzi Residence (GPCI) | R$ 371.862 | set/2026 | 39,90 a 66,47 m² | Faixa 3 e Classe Média |
| Viva Parque Sense (Pinheiro · RDZ · iBen) | R$ 408.328 | set/2026 | 3 dormitórios com suíte, 59,93 m² | só Classe Média |
| Spazio Italia (Zarin) | R$ 429.961 | out/2026 | 59,5 a 63,58 m² | só Classe Média |
| Manai Bosque (Masotti) | R$ 520.855 | out/2026 | 65 a 91 m² | só Classe Média |
| 360 Home Office Mall (HINC) | R$ 546.274 | set/2026, preços confirmados para out/2026 | residencial de 39,73 a 128,36 m², em torre de uso misto | só Classe Média |
| Artemis Residencial (GPCI) | R$ 555.171 | out/2026 | 3 dormitórios com suíte, 63,85 m² | só Classe Média |
Nenhum apartamento nosso cabe no teto local das Faixas 1 e 2 (R$ 225.000, leitura nossa). Quem ganha até R$ 5.000 pode comprar, pelo preço, qualquer um dos dez de até R$ 400.000 pelo teto alternativo do § 5º, sem subsídio e sem os juros da faixa; se a incorporadora opera cada empreendimento pelo programa na Caixa, confirmamos caso a caso. Aurora, Storia, Areté Home, Espaço Conceição e Hélade começam acima de R$ 600.000 e ficam fora do programa.
Ver todos os apartamentos na planta de Indaiatuba, com preço →5. Juros por renda e quanto custa cada R$ 100 mil financiados
O quadro oficial da página MCMV-FGTS (Ministério das Cidades, 28/06/2026) escalona os juros nominais por linha de renda. "Cotista" é quem tem pelo menos 3 anos de trabalho sob o regime do FGTS, somando todos os empregos: a Res. 702/2012, art. 32, § 1º, reduz a taxa dele em 0,5 ponto ao ano. Indaiatuba segue as colunas S/SE/CO (Sul, Sudeste e Centro-Oeste) do quadro.
| Faixa | Renda bruta familiar mensal | Cotista (3 anos de FGTS) | Não cotista |
|---|---|---|---|
| Urbano 1 | até R$ 2.160 | 4,25% | 4,75% |
| Urbano 1 | R$ 2.160,01 a R$ 2.850 | 4,50% | 5,00% |
| Urbano 1 | R$ 2.850,01 a R$ 3.200 | 4,75% | 5,25% |
| Urbano 2 | R$ 3.200,01 a R$ 3.500 | 5,00% | 5,50% |
| Urbano 2 | R$ 3.500,01 a R$ 4.000 | 5,50% | 6,00% |
| Urbano 2 | R$ 4.000,01 a R$ 5.000 | 6,50% | 7,00% |
| Urbano 3 | R$ 5.000,01 a R$ 9.600 | 7,66% | 8,16% |
| Classe Média | até R$ 13.000 | até 10,00% | até 10,00% |
Os juros das Faixas 1 e 2 só valem com imóvel dentro do teto local. Comprando pelo teto alternativo de R$ 400.000, vale a taxa não reduzida do art. 32, que o quadro não mostra.
Exemplo ilustrativo: a prestação de cada R$ 100 mil
Para dar escala, calculamos a prestação inicial de cada R$ 100.000 financiados em 420 meses (35 anos, o prazo máximo). Usamos os dois sistemas da Caixa: Price (parcela fixa) e SAC (Sistema de Amortização Constante, parcela que cai todo mês), com taxa mensal igual à nominal anual dividida por 12. É só referência. A prestação real inclui TR (Taxa Referencial, que corrige o saldo), seguros e taxa de administração, e sai na simulação da Caixa.
| Taxa nominal (linha) | Price (parcela fixa) | SAC (1ª parcela, cai todo mês) |
|---|---|---|
| 4,25% (Faixa 1 cotista, renda até R$ 2.160) | R$ 457,89 | R$ 592,26 |
| 7,66% (Faixa 3 cotista) | R$ 685,70 | R$ 876,43 |
| 8,16% (Faixa 3 não cotista) | R$ 721,91 | R$ 918,10 |
| 10,00% (Classe Média) | R$ 859,67 | R$ 1.071,43 |
Três casos com apartamentos nossos
- Renda de R$ 7.000, cotista: Gran Vic Tangará, a partir de R$ 325.000 na Faixa 3 (tabela da VIC de 05/10/2026). Faixa Urbano 3, imóvel dentro do teto de R$ 400.000, juros de 7,66% ao ano (8,16% sem os 3 anos de FGTS), sem subsídio, prazo de até 35 anos, sem inscrição na prefeitura.
- Renda de R$ 4.500, sem FGTS: Uni Residencial, R$ 279.990 (tabela de pré-lançamento da Masotti). Faixa Urbano 2, mas o imóvel passa do teto local (R$ 225.000, leitura nossa). A compra sai pelo teto alternativo de R$ 400.000 do § 5º: sem subsídio e sem os 7,00% da faixa; a taxa não reduzida só a simulação da Caixa informa.
- Renda de R$ 11.000: Viva Parque Sense, R$ 408.328 (tabela de set/2026), ou Spazio Italia, R$ 429.961 (tabela da Zarin de out/2026). Acima de R$ 9.600, a família sai da Habitação Popular e entra no Classe Média: imóvel até R$ 600.000, juros de até 10,00% ao ano, prazo de 420 meses, financiamento de até 80% no Price ou 90% no SAC para imóvel novo, sem subsídio e sem exigência de saldo de FGTS.
A renda mínima que a Caixa pede para cada valor de imóvel, em SAC e em Price, está em qual renda preciso para financiar um imóvel de R$ 300, 400 ou 600 mil.
Quero saber em qual faixa eu caio e o que cabe na minha renda →
6. Subsídio: até R$ 55 mil, mas com condições
O subsídio é um desconto pago com recursos do FGTS no ato da compra. As regras estão na IN MCID 48/2022 (compilada em 09/04/2026) e no art. 30 da Res. 702/2012:
- Quem pode: renda bruta familiar até R$ 5.000 (art. 51, redação da IN MCID 4, de 08/04/2026);
- Quanto: até R$ 55.000 no Sudeste e R$ 65.000 no Norte (art. 53, redação da IN MCID 43, de 12/12/2025);
- A pegadinha: o § 10 do art. 53 só concede o desconto se o cálculo der R$ 1.500 ou mais e se a renda for de até R$ 4.000. Na prática, o teto de renda do subsídio é R$ 4.000;
- O cálculo: parte de R$ 50.000 para renda até R$ 1.750 e cai até R$ 1.900 para renda de R$ 3.700, ajustado por fatores de localização (o populacional de Indaiatuba é 1,00, na mesma leitura da tabela). O valor de cada família só sai na análise da Caixa;
- Redutores (art. 54): −70% para família de uma pessoa só; −50% para imóvel usado; −30% para imóvel retomado; −20% para construção em terreno próprio;
- Devolução (art. 55): quem vende ou quita antecipadamente nos 5 primeiros anos devolve o desconto ao FGTS, proporcionalmente.
E a condição que muda tudo em Indaiatuba: o imóvel precisa caber no teto local das Faixas 1 e 2 (R$ 225.000, leitura nossa). Como nenhum apartamento nosso cabe, a compra pelo teto alternativo de R$ 400.000 vem com a vedação expressa do desconto (art. 20, § 5º, da Res. 702/2012). Não prometemos subsídio para esses empreendimentos.
7. Como o FGTS entra no MCMV
O saldo do FGTS entra de três formas:
- Entrada (composição do pagamento), a mais comum em lançamentos, reduzindo o valor financiado;
- Amortização do saldo devedor ao longo do financiamento, diminuindo prazo ou parcela;
- Pagamento de parcelas, usando o FGTS para parte de algumas prestações.
E de uma quarta, silenciosa: ter 3 anos de trabalho sob o regime do FGTS, somando todos os contratos, faz de você "cotista", com juros 0,5 ponto menores (Res. 702/2012, art. 32, § 1º). Na Faixa 3 a diferença é de 8,16% para 7,66% ao ano. As regras para sacar o saldo na compra estão no guia abaixo.
Aprofundar: como usar o FGTS para comprar imóvel em Indaiatuba →8. Como se inscrever no Minha Casa Minha Vida em Indaiatuba: prefeitura ou Caixa?
São dois caminhos diferentes, e confundi-los é a dúvida mais comum que recebemos.
Linha financiada (apartamento na planta de incorporadora, como todos os da seção 4): não tem inscrição. A página de perguntas frequentes do Ministério das Cidades diz: "As linhas financiadas do MCMV, não tem inscrição, nem processo seletivo." A família escolhe o imóvel, faz a análise de crédito na Caixa (ou em outro banco habilitado) e assina o contrato direto com o banco; o programa proíbe cobrar taxa de cadastramento. O passo a passo:
- Escolher um empreendimento enquadrado (seção 4);
- Fazer a simulação e a análise de crédito na Caixa com RG, CPF, comprovante de renda e de residência;
- A Caixa enquadra a faixa, confere o teto e o subsídio e calcula a parcela;
- Reservar a unidade e assinar o contrato com a incorporadora;
- Assinar o contrato de financiamento; as chaves saem na entrega da obra.
Linha subsidiada (Faixa 1, imóveis do FAR, o Fundo de Arrendamento Residencial): aí existe cadastro habitacional, e ele é municipal. Em Indaiatuba, a Secretaria Municipal de Habitação atende na Av. Eng. Fábio Roberto Barnabé, 2800, Jardim Esplanada, sem agendamento e só o titular ou o cônjuge (telefones 3834-9329, 3834-9041, 3834-9367 e 3834-9179). Exige 5 anos de moradia ou trabalho na cidade para os projetos sociais (Faixa 1) e 1 ano para os projetos em parceria com a iniciativa privada; não ter imóvel nem financiamento em qualquer parte do país; não ter sido atendido por programa habitacional. A página da prefeitura lista parcerias entregues entre 2014 e 2020 e não mostrava processo aberto em 10/10/2026.
Portanto: a prefeitura não administra o MCMV federal nem tem fila para os lançamentos privados. O cadastro municipal serve para a linha subsidiada e para a isenção municipal do ITBI, o imposto pago na compra do imóvel (seção 9).
Aprofundar: como se inscrever no MCMV em Indaiatuba (passo a passo) → Aprofundar: Minha Casa Minha Vida e a Caixa em Indaiatuba →9. ITBI e cartório em Indaiatuba
ITBI é o Imposto sobre a Transmissão de Bens Imóveis, municipal, pago antes do registro da compra. Em Indaiatuba, segundo a página de perguntas frequentes da Secretaria da Fazenda (Código Tributário Municipal, Lei Complementar 102/2023, art. 137), a alíquota é de 2% sobre a base de cálculo até 15.000 UFESP (Unidade Fiscal do Estado de São Paulo) e de 2,5% sobre o que exceder. A UFESP de 2026 é R$ 38,42 (Comunicado DICAR 88/2025, da Fazenda paulista), então o limite é R$ 576.300: todos os apartamentos da seção 4 ficam nos 2%. Exemplos: R$ 5.599,80 no Uni (R$ 279.990); R$ 6.500 no Gran Vic Tangará (R$ 325.000); R$ 8.166,56 no Viva Parque Sense (R$ 408.328). O imposto pode ser parcelado em até 4 vezes e, quando há financiamento, o prazo para recolher é de 10 dias úteis da data do contrato (perguntas frequentes da Fazenda; LC 102/2023, art. 139). Não consta na página oficial redução para a parcela financiada.
Isenção municipal do ITBI: a Lei municipal 5.762/2010 (consolidada até a Lei 7.560/2021) isenta a primeira transmissão de imóvel de empreendimento cadastrado e aprovado pela Secretaria Municipal de Habitação, ao comprador com cadastro habitacional e renda familiar de até 6 salários mínimos do Estado de São Paulo. A página "Isenção do ITBI" da Secretaria de Habitação acrescenta: 1 ano de moradia ou trabalho em Indaiatuba, não ter imóvel nem financiamento e não ter sido contemplado antes; o pedido sai do contrato da Caixa, passa pela Habitação e pela Fazenda e volta para o registro. Não sabemos quais dos nossos empreendimentos têm esse enquadramento; perguntamos à incorporadora antes de prometer.
Cartório: a Lei 11.977/2009, art. 43 (redação da Lei 12.424/2011), reduz em 50% os emolumentos de escritura, registro da alienação e garantias nos imóveis dos empreendimentos do programa (75% nos imóveis do FAR e do FDS, o Fundo de Desenvolvimento Social). O art. 43-B estende os 50% a imóvel fora do programa financiado com FGTS, nas operações firmadas desde 26/08/2020. O Enunciado 26 da ARISP (Associação dos Registradores Imobiliários de São Paulo; entendimento de associação, não norma) diz que nos contratos do programa prevalece o regime especial da Lei 11.977/2009. Os valores em reais, por faixa de preço, estão em quanto custa ITBI, escritura e registro em Indaiatuba.
10. Por que comprar MCMV no lançamento
- Tabela inicial: quem compra no lançamento paga a tabela inicial; a construtora pode reajustar durante a obra, e não prometemos valorização;
- Escolha de unidade: andar, posição solar, vista;
- Entrada parcelada durante a obra (mensais e balões), em vez de juntar o valor à vista; essas parcelas costumam ser corrigidas pelo INCC (veja por que a parcela na planta sobe todo mês);
- FGTS na entrega das chaves, como parte do pagamento, sem entrada extra em dinheiro.
Em resumo: na planta, a entrada se dilui ao longo da obra e o saldo é financiado pela Caixa na entrega das chaves, com o FGTS entrando como parte do pagamento. Para comparar com o imóvel pronto, veja na planta ou pronto para morar: a conta dos dois lados; para o que muda no boleto quando a obra termina, o que muda no pagamento depois das chaves.
11. O que mudou em 2026
- 11/11/2025 — Res. CCFGTS 1.132: subsídio limitado a R$ 55.000 (R$ 65.000 no Norte), concedido só com resultado de R$ 1.500 ou mais e renda até R$ 4.000.
- 18/12/2025 — Res. CCFGTS 1.138: nova tabela de tetos das Faixas 1 e 2 (R$ 210 mil a R$ 275 mil), aplicada em 2026.
- 30/03/2026 — Res. CCFGTS 1.148 entra em vigor: Faixa 3 até R$ 400.000, Classe Média até R$ 600.000 com renda até R$ 13.000, Habitação Popular até R$ 9.600 e teto alternativo do § 5º.
- 01/04/2026 — Portaria MCID 333 em vigor: Faixas Urbano 1 (até R$ 3.200), 2 (até R$ 5.000) e 3 (até R$ 9.600); revoga a Portaria 399/2025.
- 08/04/2026 — IN MCID 4: subsídio para renda até R$ 5.000 (art. 51 da IN 48).
- 17/04/2026 — Portaria MCID 432 atualiza a Portaria MCID 470/2025, que regula a linha da Faixa 3 com recursos do Fundo Social: imóvel de até R$ 400.000 (art. 10).
- 10/10/2026 — este guia foi reescrito com os números e as normas acima; a versão anterior, de 27/06/2026, descrevia as faixas sem valores.
Continue lendo sobre o Minha Casa Minha Vida
- Quem tem direito ao Minha Casa Minha Vida em Indaiatuba
Checklist de requisitos, renda, documentos e casos específicos (autônomo, casal, viúvo).
- MCMV Faixa 3 em Indaiatuba: quanto ganha, quanto compra
Como funciona a Faixa 3, os empreendimentos que entram e a comparação com o financiamento tradicional.
- Como se inscrever no Minha Casa Minha Vida em Indaiatuba
Passo a passo real: não existe "inscrição prévia" — o caminho é escolher, simular e comprar.
- Minha Casa Minha Vida e a Caixa em Indaiatuba
Papel da Caixa Econômica, documentos exigidos e como acelerar a aprovação.
- Como usar o FGTS para comprar imóvel em Indaiatuba
Guia principal do FGTS: quem pode usar, para o que serve e como direcionar seu saldo.
- Programa Classe Média do FGTS: renda até R$ 13 mil e imóvel até R$ 600 mil
A linha que a imprensa chama de "Faixa 4": quem tem direito, juros, entrada e o que cabe em Indaiatuba.
- Qual renda preciso para financiar um imóvel de R$ 300, 400 ou 600 mil
A regra dos 30% da Caixa e a renda mínima calculada em SAC e em Price, faixa por faixa.
- Quanto custa ITBI, escritura e registro em Indaiatuba
A conta do imposto e do cartório para R$ 280 mil, R$ 450 mil e R$ 900 mil, à vista e financiado.
- INCC: por que a parcela do imóvel na planta sobe todo mês
Como o índice corrige parcelas e saldo durante a obra e o que a lei exige no contrato.
Faixas, tetos, juros e subsídio são os das normas citadas, em vigor em 10/10/2026, e podem mudar; o enquadramento de cada família e a parcela real saem na simulação da Caixa Econômica Federal, que a Imobiliária Viv'América faz gratuitamente. Os preços são "a partir de", pela tabela de cada incorporadora no mês indicado, e podem ser reajustados.