Resposta direta: o programa habitacional Classe Média do FGTS (Fundo de Garantia do Tempo de Serviço) financia casa ou apartamento, novo, usado ou na planta. Vale para família com renda bruta mensal de até R$ 13.000,00 e imóvel de até R$ 600.000,00, segundo a Resolução CCFGTS nº 1.116/2025 na redação da Resolução nº 1.148, de 24/03/2026. Juros de até 10,00% ao ano (a CAIXA pratica 10%), prazo de até 35 anos, entrada de 20% na CAIXA e nenhum subsídio. A imprensa chama de "Faixa 4", mas a portaria das faixas do Minha Casa, Minha Vida só vai até a Faixa 3. Em Indaiatuba, 14 dos apartamentos que representamos cabem no teto: do Uni Residencial (R$ 279.990) ao Artemis Residencial (R$ 555.171, tabela GPCI de outubro/2026).
Apartamentos de Indaiatuba até R$ 600 mil, com preço aberto
1. O que é o programa Classe Média do FGTS (e por que chamam de "Faixa 4")
O nome oficial é "programa habitacional Classe Média". Ele foi criado pela Resolução nº 1.116, de 15/04/2025, do Conselho Curador do FGTS (CCFGTS, o colegiado que decide como o Fundo empresta o dinheiro dos trabalhadores), em vigor desde 16/04/2025. A CAIXA o apresenta como "Minha Casa, Minha Vida – Classe Média"; a imprensa apelidou de "Faixa 4".
O apelido não está na norma. A Portaria MCID nº 333, de 30/03/2026, do Ministério das Cidades, que define as faixas de renda do Minha Casa, Minha Vida (MCMV), cria só as Faixas Urbano 1, 2 e 3 e fixa o teto geral de renda urbana do programa em R$ 13.000. O Classe Média é um programa próprio do FGTS para "operações não enquadradas na área de Habitação Popular" (Resolução nº 1.116, art. 1º). É a porta de quem ganha mais do que a Faixa 3 admite, ou quer um imóvel mais caro do que ela financia, e ainda assim quer juros limitados a 10% ao ano, abaixo do teto de 12% do crédito comum da poupança (seção 6).
O FGTS entra com no máximo 50% do dinheiro da carteira; o restante é do próprio banco (Resolução nº 1.116, art. 4º, § 1º).
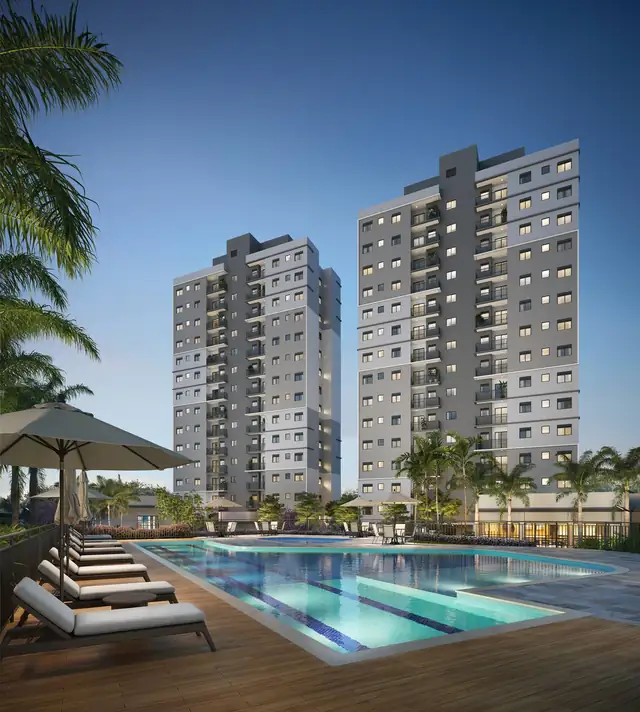
Viva Parque Sense
3 dorm c/ suíte · 59,93 m² · garden 95,99 m² · 8 torres · tabela set/2026 · Pinheiro · RDZ · iBen
A partir de R$ 408.328
Ver todos os apartamentos na planta →2. Quem tem direito: renda, imóvel e financiamento ativo
Três condições, todas escritas na norma:
- Renda familiar bruta mensal de até R$ 13.000,00, segundo a Resolução nº 1.116, art. 2º, na redação da Resolução nº 1.148, de 24/03/2026. Não há renda mínima no texto.
- Não ter outro financiamento ativo nas condições do SFH (Sistema Financeiro da Habitação) em qualquer parte do país (Resolução CCFGTS nº 702/2012, art. 17, I).
- Não ser proprietário, promitente comprador, arrendatário ou titular de direito de aquisição de imóvel residencial na cidade onde mora ou onde vai morar (Resolução nº 702, art. 17, II).
Repare no que a regra não diz: "primeiro imóvel". Quem tem imóvel residencial em outra cidade não está vedado pelo texto. A conferência é do banco, e descumprir as condições leva à liquidação antecipada do contrato (Instrução Normativa MCID nº 17/2025, art. 12, parágrafo único). Também não é preciso ser cotista do FGTS: ter conta vinculada é um dos três critérios de prioridade na fila, ao lado de comprar imóvel novo e de pôr mais recursos próprios (IN nº 17, art. 9º), não um requisito. O que a norma não define é quem entra na soma da renda familiar; é o banco que informa na simulação.
3. Quanto custa: juros, prazo, entrada, taxas, seguros e por que não há subsídio
| Item | O que a norma fixa (e o que a CAIXA pratica) |
|---|---|
| Juros | até 10,00% ao ano, nominal: 6,50% da parcela do FGTS mais diferencial do banco de até 3,50% (Res. nº 1.116, arts. 5º e 6º). CAIXA: 10% ao ano |
| Prazo | até 35 anos, 420 meses (Lei nº 8.036/1990, art. 9º, IV, na redação da Lei nº 14.438/2022). CAIXA: até 35 anos |
| Entrada mínima | 20% do valor de venda ou avaliação; pode cair a 10% no SAC, Sistema de Amortização Constante (Res. nº 702, art. 22, III e § 4º). CAIXA: 20% |
| Imóvel usado em SP | o banco financia no máximo 60% do valor (IN MCID nº 45/2025, art. 6º, regiões Sul e Sudeste) |
| Correção do saldo | mensal, pelo índice das contas do FGTS, a TR, Taxa Referencial (Res. nº 1.116, art. 7º, V) |
| Amortização | SAC obrigatório; Price (Sistema Francês de Amortização) ou SACRE (Sistema de Amortização Crescente) como alternativa (IN nº 17, art. 18) |
| Taxas | administração até R$ 25,00 por mês; acompanhamento até 1,5% do financiamento; qualquer outra é vedada (Res. nº 1.116, art. 7º; IN nº 17, art. 17) |
| Seguros | MIP (morte e invalidez permanente do comprador) e DFI (danos físicos ao imóvel) obrigatórios (IN nº 17, art. 23) |
| Subsídio | não há (Res. nº 1.116, art. 1º) |
Três avisos sobre a tabela. A norma diz até 10,00% ao ano; a CAIXA pratica 10% (página oficial do programa, lida em 10/10/2026), e outro banco habilitado pode cobrar menos. O saldo devedor é corrigido todo mês pela TR, o índice que corrige as contas do FGTS. A parcela carrega ainda os dois seguros, MIP e DFI. Simulação que ignora TR e seguros, como a nossa mais abaixo, mostra o piso, não a parcela do contrato. E o banco é obrigado a oferecer o SAC (Sistema de Amortização Constante, parcela que começa mais alta e cai todo mês) e ao menos uma alternativa, em geral a Price (Sistema Francês de Amortização, parcela fixa antes da correção).
Fora do financiamento, a compra ainda tem imposto e cartório: a conta, por faixa de preço, está em quanto custa ITBI, escritura e registro em Indaiatuba.
Subsídio não existe aqui. O desconto do FGTS, o "subsídio" do MCMV, existe só na Habitação Popular. Pela Resolução nº 702, art. 30, § 3º, na redação da Resolução nº 1.132, de 11/11/2025, ele vale só para família com renda de até R$ 4.000 e em valor igual ou superior a R$ 1.500. O Classe Média está fora dessa área por definição; a Faixa 3 também não recebe o desconto. O benefício é a taxa: até 10% ao ano, abaixo do teto de 12% ao ano de custo efetivo do SBPE (Sistema Brasileiro de Poupança e Empréstimo, o crédito comum com dinheiro da poupança, detalhado na seção 6) e acima dos até 8,16% da Faixa 3.
4. FGTS da conta: 3 anos de trabalho, entrada ou parcelas
O saldo da conta do FGTS pode pagar parte do preço do imóvel e também parte das prestações. Pela Lei nº 8.036/1990, art. 20, é preciso ter no mínimo 3 anos de trabalho sob o regime do FGTS (somando todos os empregos), a operação tem de ser financiável no SFH e o direito só vale para um único imóvel (§ 3º). A CAIXA resume: o FGTS entra como entrada ou para pagar parte das parcelas. O passo a passo do saque está em como usar o FGTS para comprar imóvel em Indaiatuba.
5. Na planta, novo ou usado; lote não
O programa financia "unidades habitacionais novas ou usadas" em área urbana (IN nº 17, arts. 3º e 4º). Imóvel novo inclui o que "esteja em fase de produção", ou seja, na planta, e o que tem até 180 dias de habite-se (IN nº 17, art. 4º, § 1º, na redação da IN nº 43, de 12/12/2025). A CAIXA acrescenta uma condição comercial: "para imóveis na planta, a construção do empreendimento precisa ser financiada pela CAIXA". Isso se confirma empreendimento a empreendimento, com a construtora, antes da simulação. Durante a obra, as parcelas pagas à construtora costumam ser corrigidas pelo INCC: veja por que a parcela na planta sobe todo mês.
Usado em São Paulo: o banco financia no máximo 60% do valor (IN nº 45/2025, art. 6º), então a entrada sobe para 40%. Lote e construção em terreno próprio não entram: a IN nº 17 só prevê aquisição de unidade habitacional, e um lote como o do Jardim Di Italia (R$ 210.000, tabela Dominium de outubro/2026) fica fora desta porta. Sobre comprar na planta com o FGTS, veja FGTS em imóvel na planta.
6. Faixa 3, Classe Média ou SBPE: as três portas lado a lado
Quem financia imóvel em Indaiatuba hoje passa por uma de três portas. A última coluna é o SBPE, o crédito comum com dinheiro da poupança, regido pelo Conselho Monetário Nacional (CMN).
| Linha | Faixa 3 do MCMV | Classe Média (FGTS) | SBPE / SFH |
|---|---|---|---|
| Renda familiar bruta mensal | R$ 5.000,01 a R$ 9.600,00 (Portaria 333/2026); a linha do Fundo Social admite renda menor (Portaria 470/2025, art. 2º, parágrafo único) | até R$ 13.000,00 (Res. 1.148/2026) | sem teto (Res. CMN 4.676) |
| Valor máximo do imóvel | R$ 400.000,00 (Portaria 470/2025, art. 10, redação da 432/2026) | R$ 600.000,00 (Res. 1.148/2026) | R$ 2.250.000,00 de avaliação (Res. CMN 5.255/2025) |
| Juros ao comprador | até 8,16% ao ano (6,00% + até 2,16% do banco); 7,66% para cotista com 3 anos de FGTS; mais TR (Portaria 470, art. 16, linha do Fundo Social; na linha FGTS, soma dos limites da Res. 702, arts. 32 e 37) | até 10,00% ao ano nominal (Res. 1.116, art. 6º); CAIXA: 10% | custo efetivo até 12% ao ano (Res. CMN 4.676, art. 13, II); a taxa varia por banco |
| Prazo | até 420 meses (Portaria 470, art. 21) | até 35 anos (Lei 8.036, art. 9º, IV) | a Res. 4.676 não fixa prazo |
| Entrada mínima | 20%; 10% com SAC (Res. 702, art. 22) | 20%; 10% com SAC (Res. 702, art. 22); CAIXA pede 20% | 20%; 10% com SAC ou Sacre (Res. CMN 4.676, art. 6º) |
| Subsídio | não: só renda até R$ 4.000 (Res. 702, art. 30, § 3º) | não (Res. 1.116, art. 1º) | não |
| FGTS da conta | sim (Lei 8.036, art. 20) | sim (Lei 8.036, art. 20) | sim, se dentro do SFH (Lei 8.036, art. 20, VII, b) |
| Na planta | sim | sim, "em fase de produção" (IN 17, art. 4º); CAIXA: obra financiada pela CAIXA | sim |
O que a tabela mostra: existe um corredor entre R$ 400.000 e R$ 600.000 em que só o Classe Média abre a porta com dinheiro do FGTS. E a Resolução nº 1.116 não tem piso de renda. Pela leitura que fazemos do seu art. 1º, a família com renda de até R$ 9.600 que compra imóvel de até R$ 400.000 poderia escolher entre a Faixa 3, de juros menores, e o Classe Média. A que quer imóvel entre R$ 400 mil e R$ 600 mil cairia no Classe Média. É leitura nossa, não texto literal da norma: nos dois casos, confirme com a CAIXA na simulação. Sobre o SBPE, a Resolução CMN nº 4.676 fixa só o teto de custo efetivo, 12% ao ano, fora seguros e tarifas; a taxa que a CAIXA pratica hoje nessa linha não tem fonte oficial que tenhamos conseguido ler. Para a faixa de baixo, leia MCMV Faixa 3 em Indaiatuba e o guia completo do Minha Casa Minha Vida em Indaiatuba.
7. O que mudou: de R$ 12 mil e R$ 500 mil para R$ 13 mil e R$ 600 mil
- 17/04/2026 — Portaria MCID nº 432 dá a redação vigente à Portaria nº 470/2025: teto do imóvel da Faixa 3 em R$ 400.000 e juros de 6,00% mais até 2,16% ao ano na linha do Fundo Social.
- 30/03/2026 — Portaria MCID nº 333 fixa o teto urbano de renda do MCMV em R$ 13.000 e a Faixa 3 em R$ 5.000,01 a R$ 9.600,00; em vigor em 01/04/2026.
- 24/03/2026 — Resolução CCFGTS nº 1.148 eleva o limite de renda do Classe Média de R$ 12.000 para R$ 13.000 e o teto do imóvel de R$ 500.000 para R$ 600.000 (nova redação dos arts. 2º e 3º da Resolução nº 1.116). O texto novo está na compilação oficial da Resolução nº 1.116 no gov.br. A Resolução nº 1.148 foi publicada no Diário Oficial da União de 30/03/2026 (Edição 60, Seção 1, p. 225) e entrou em vigor nessa data (art. 6º).
- 10/10/2025 — Resolução CMN nº 5.255 eleva o teto de avaliação do imóvel no SFH de R$ 1.500.000 para R$ 2.250.000.
- 15/04/2025 — Resolução CCFGTS nº 1.116 cria o programa Classe Média: renda até R$ 12.000, imóvel até R$ 500.000, juros de até 10% ao ano; em vigor em 16/04/2025.
Uma armadilha de leitura: a IN MCID nº 17/2025, que regulamenta o programa, ainda traz R$ 12.000 no art. 3º na compilação de dezembro de 2025. Para renda e teto, vale a Resolução do Conselho Curador, que é quem fixa os limites.
8. Quais lançamentos de Indaiatuba cabem até R$ 600 mil
Dos apartamentos que representamos, 14 têm preço "a partir de" dentro do teto de R$ 600.000, pelas tabelas das incorporadoras, com o mês de cada uma, conferidas em 12/10/2026. Cabem no teto de preço; se a obra é financiada pela CAIXA, condição que ela exige para imóvel na planta, confirmamos com a construtora caso a caso.
| Empreendimento | Incorporadora | A partir de | Tabela | Porta pelo preço |
|---|---|---|---|---|
| Uni Residencial | Masotti | R$ 279.990 | pré-lançamento; data do lançamento oficial não divulgada pela Masotti | Faixa 3 e Classe Média |
| Viva Parque Aura | Pinheiro · RDZ · iBen | R$ 306.650 | out/2026 | Faixa 3 e Classe Média |
| Residencial Parque das Águas | GPCI | R$ 309.120 | set/2026 | Faixa 3 e Classe Média |
| Gran Vic Tangará | VIC Engenharia | R$ 325.000 | out/2026 | Faixa 3 e Classe Média |
| Gran Vic Colibri | VIC Engenharia | R$ 336.686 | out/2026 | Faixa 3 e Classe Média |
| Itamaracá Residencial | Zarin | R$ 345.107 | out/2026 | Faixa 3 e Classe Média |
| Vívere Residencial (pronto para morar) | Masotti | R$ 352.552 | ago/2026 | Faixa 3 e Classe Média |
| Gran Vic Canário | VIC Engenharia | R$ 354.459 | out/2026 (valores da VIC de 09/10/2026) | Faixa 3 e Classe Média |
| Izzi Residence | GPCI | R$ 371.862 | set/2026 | Faixa 3 e Classe Média |
| Viva Parque Sense | Pinheiro · RDZ · iBen | R$ 408.328 | set/2026 | só Classe Média (passa da Faixa 3 por R$ 8.328) |
| Spazio Italia | Zarin | R$ 429.961 | out/2026 | só Classe Média |
| Manai Bosque | Masotti | R$ 520.855 | out/2026 (tabela de lançamento da Torre 1, que já traz os 10% de desconto da promoção de lançamento válida em outubro/2026) | só Classe Média |
| 360 Home Office Mall (residencial) | HINC | R$ 546.274 | set/2026, preços confirmados para out/2026 | só Classe Média |
| Artemis Residencial | GPCI | R$ 555.171 | out/2026 | só Classe Média |
Ficam de fora, acima de R$ 600 mil e portanto só no SBPE: Aurora – Park Meraki (R$ 758.850, tabela de pré-lançamento; data do lançamento não divulgada pela Masotti), Storia Congesa (R$ 921.000, out/2026), Areté Home (R$ 991.005, ago/2026), Espaço Conceição (R$ 1.030.310, disponibilidade da Masotti consultada em 12/10/2026), Congesa Seasons (R$ 1.239.000, out/2026) e Hélade – Park Meraki (R$ 1.391.504, set/2026). Todos os preços, por faixa, estão no Observatório de preços de Indaiatuba e na lista de apartamentos na planta.
9. Quanto fica a parcela: simulação ilustrativa
Premissas, declaradas: juros de 10% ao ano nominal (0,8333% ao mês), 420 meses, 80% do preço financiado (entrada de 20%), sem seguros MIP e DFI, sem taxa de administração (até R$ 25 por mês) e sem correção do saldo pela TR. Price: parcela fixa. SAC: amortização constante, parcela decrescente. É conta ilustrativa sobre as tabelas das incorporadoras, não proposta de crédito; a parcela do contrato será maior, pelos seguros, pela taxa e pela TR, e depende da aprovação do banco.
| Empreendimento | Preço | Entrada 20% | Financiado | Price (420 meses) | SAC: 1ª e última |
|---|---|---|---|---|---|
| Spazio Italia (Zarin, out/2026) | R$ 429.961 | R$ 85.992,20 | R$ 343.968,80 | R$ 2.957,00 | R$ 3.685,38 → R$ 825,80 |
| Manai Bosque (Masotti, out/2026) | R$ 520.855 | R$ 104.171,00 | R$ 416.684,00 | R$ 3.582,12 | R$ 4.464,47 → R$ 1.000,37 |
| Artemis Residencial (GPCI, out/2026) | R$ 555.171 | R$ 111.034,20 | R$ 444.136,80 | R$ 3.818,12 | R$ 4.758,61 → R$ 1.066,28 |
| Izzi Residence (GPCI, set/2026) | R$ 371.862 | R$ 74.372,40 | R$ 297.489,60 | R$ 2.557,44 | R$ 3.187,39 → R$ 714,21 |
Spazio Italia, Manai Bosque e Artemis só entram pelo Classe Média: passam do teto de R$ 400.000 da Faixa 3. O Izzi Residence é o caso-fronteira: cabe nas duas portas pelo preço. Na Faixa 3 a taxa é menor (até 8,16% ao ano), o que derruba a parcela. A linha acima mostra quanto ficaria para uma família que entra pelo Classe Média por ter renda acima de R$ 9.600. Não calculamos a parcela da Faixa 3 aqui para não misturar taxas de linhas diferentes. A renda mínima que a CAIXA pede em cada linha, da Faixa 3 ao SBPE, está em qual renda preciso para financiar um imóvel de R$ 300, 400 ou 600 mil.
10. Onde pedir e até quando
Na CAIXA, que tem página própria do programa, e nos demais "agentes financeiros interessados e habilitados a operar pelo Agente Operador do FGTS" (IN nº 17, art. 5º, § 2º). O pedido é feito direto no banco: escolher o imóvel, simular e assinar. O contrato tem de ser fechado até 31 de dezembro de cada ano orçamentário (IN nº 17, art. 5º, § 3º). O orçamento de 2026 reservou R$ 15 bilhões para o Classe Média (IN MCID nº 45/2025, Anexo I), mas, segundo fonte não oficial, uma resolução de setembro de 2026 (Res. CCFGTS nº 1.158) reformulou o orçamento do ano; não conseguimos ler esse texto e, por isso, não afirmamos quanto ainda está disponível.
Quero saber se minha renda cabe no Classe Média e ver o que há até R$ 600 mil em Indaiatuba →
O atendimento é gratuito: dizemos em qual porta sua família entra pelas normas acima, qual lançamento cabe na conta e encaminhamos a simulação no banco, que devolve a parcela com seguros e TR.
11. De onde saiu cada número
- Resolução CCFGTS nº 1.116, de 15/04/2025, compilada com a Resolução nº 1.148, de 24/03/2026 (gov.br/cidades), e o texto original, publicado em 16/04/2025.
- Resolução CCFGTS nº 1.148, de 24/03/2026, no Diário Oficial da União de 30/03/2026, Edição 60, Seção 1, p. 225 (os limites de R$ 13.000 e R$ 600.000).
- Resolução CCFGTS nº 702, de 04/10/2012, compilada (requisitos do comprador, entrada, desconto).
- Instrução Normativa MCID nº 17, de 25/04/2025, compilada com a IN nº 43, de 12/12/2025 (regulamento do programa).
- Instrução Normativa MCID nº 45, de 26/12/2025, compilada em 08/04/2026 (cota do usado; orçamento 2026).
- Portaria MCID nº 333, de 30/03/2026 (faixas de renda do MCMV).
- Portaria MCID nº 470, de 12/05/2025, compilada com a Portaria nº 432, de 17/04/2026 (Faixa 3: teto, juros, prazo).
- Lei nº 8.036/1990, texto compilado pelo Senado (prazo de 35 anos; uso da conta do FGTS).
- Resolução CMN nº 4.676, de 31/07/2018, consolidada pelo Banco Central (SBPE/SFH: teto, custo efetivo, cota).
- CAIXA, página "Minha Casa, Minha Vida – Classe Média", lida em 10/10/2026, sem data de atualização visível.
- Preços: tabelas das incorporadoras, as mesmas do Observatório de preços deste site, conferidas em 12/10/2026, com o mês de cada tabela indicado acima.
O que não conseguimos ler e, por isso, não afirmamos: a Resolução nº 1.158/2026, do orçamento; a taxa e o prazo do SBPE na CAIXA.
Limites, taxas e prazos vêm das normas citadas, vigentes em 10/10/2026, e podem mudar por nova resolução do Conselho Curador do FGTS ou portaria do Ministério das Cidades. A aprovação do crédito, a taxa final e a parcela são definidas pelo banco na simulação. Preços são "a partir de", da tabela de cada incorporadora no mês indicado, sujeitos a alteração sem aviso.