Em julho de 2026, a CAIXA passou a reconhecer como renda formal os ganhos de motoristas e entregadores de aplicativo — antes tratados como renda informal na análise de crédito. Não é uma regra nova do Minha Casa, Minha Vida: é um critério novo do banco que financia dentro do programa. Este guia mostra o que mudou de verdade, como a renda é comprovada e quais apartamentos de Indaiatuba cabem no teto do programa, com os preços de outubro/2026.
Apartamentos Minha Casa Minha Vida disponíveis em Indaiatuba
A manchete está errada — e entender por quê te economiza tempo
Se você leu que "o Minha Casa, Minha Vida aprovou financiamento para motorista de aplicativo", a informação chegou torta até você. O programa não criou nenhuma regra para esse público.
Não há portaria do Ministério das Cidades nem resolução do Conselho Curador do FGTS sobre motoristas, entregadores ou trabalhadores de plataforma. Os dois atos que redefiniram faixas e tetos do programa em 2026 — a Portaria MCID nº 333, de 30/03/2026, e a Resolução CCFGTS nº 1.148, de 24/03/2026 — tratam de limites de renda familiar e de teto de valor do imóvel. Nada sobre renda de aplicativo.
O que mudou de verdade foi outra coisa, e mudou no banco, não no programa: em julho de 2026, a CAIXA passou a reconhecer como renda formal os ganhos de quem trabalha em plataformas de mobilidade e delivery. Antes, esses rendimentos até podiam ser apresentados, mas entravam na análise como renda informal — o que pesava contra na hora do crédito.
Essa distinção tem uma consequência prática boa: como a CAIXA é o banco que opera o financiamento do Minha Casa, Minha Vida, o novo critério alcança sim quem compra pelo programa. O comunicado não nomeia produtos; a ligação com o crédito habitacional está na nota do banco à imprensa, citada mais abaixo. Segundo o próprio banco, a mudança permite uma análise mais adequada da capacidade de pagamento desse público.
Resumindo em uma frase: não é uma regra nova do programa, é um critério novo do banco que financia dentro do programa.
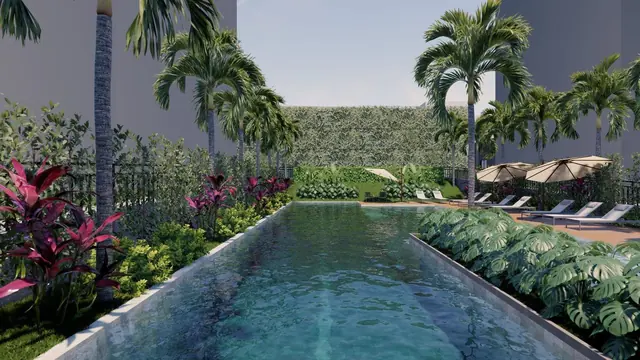
Uni Residencial
1 dormitório · sacada · vaga para carro · Masotti
A partir de R$ 279.990
Ver todos os apartamentos na planta →O que a CAIXA anunciou, com as palavras dela
O anúncio saiu no canal institucional CAIXA Notícias, em 21/07/2026. Vale registrar a natureza do documento: é um comunicado do banco, não uma norma pública — ele não cita nenhum normativo, decreto ou portaria.
O conteúdo: os rendimentos de profissionais de plataformas de mobilidade e delivery, antes classificados como renda informal, passam a ser considerados renda formal; a comprovação é feita pelos extratos de recebimentos fornecidos pelas próprias plataformas; e a mudança, segundo o banco, permite uma análise mais adequada da capacidade de pagamento e amplia o acesso a produtos e serviços. O texto é curto: relido em 11/10/2026, não nomeia nenhum produto, não diz quantos meses de extrato são exigidos, não fala em percentual de renda e não traz data de início.
O que a mudança não é, ponto por ponto:
- Não é alteração no Minha Casa, Minha Vida. Faixas, tetos e critérios de enquadramento continuam os mesmos.
- Não é permissão nova para financiar. Motorista e entregador já podiam financiar imóvel; mudou o tratamento da renda dentro da análise.
- Não é aprovação — isso merece uma seção própria, logo abaixo.
- Não vale automaticamente para outros bancos. A medida é da CAIXA; não há confirmação de que outras instituições adotem o mesmo tratamento.
Por se tratar de política interna de um banco, e não de norma pública, as condições podem mudar sem publicação em diário oficial. Confirme as exigências vigentes na agência ou no simulador antes de montar o processo.
Como comprovar renda de aplicativo: os documentos que a CAIXA pede
Esta é a parte prática, e é ela que você vai querer guardar. O comunicado publicado diz apenas que a renda é comprovada pelos extratos de recebimentos fornecidos pelas próprias plataformas. O detalhamento abaixo é o roteiro que levantamos em 27/08/2026. Ele não está no texto do comunicado, relido em 11/10/2026, e nessa mesma data não o localizamos em página oficial da CAIXA: use-o como ponto de partida e confirme na agência antes de montar o processo.
- Extratos de recebimento de quatro meses consecutivos, sem nenhuma interrupção. Um mês faltando quebra a sequência e você recomeça a contagem.
- Todos os quatro extratos da mesma plataforma. Dois meses de Uber mais dois de 99 não formam o período exigido. Quem roda em mais de um app escolhe aquele em que a sequência está completa.
- O documento aceito é o extrato/resumo fiscal mensal emitido pela própria plataforma (Uber, 99, iFood e similares). Não é print de tela, não é extrato bancário genérico, não é anotação própria.
- O extrato mais recente precisa ter sido emitido no máximo dois meses antes da avaliação de crédito. Documento velho invalida o conjunto — gere tudo perto do momento de ir ao banco.
Orientação de quem acompanha processo: gere os quatro extratos no mesmo dia, em PDF, direto do app, e guarde. Documento reunido é a diferença entre uma análise que anda e uma que fica parada esperando papel.
Renda reconhecida não é crédito aprovado
Este é o parágrafo mais importante do texto, e é o que nenhuma manchete escreveu.
Em nota reproduzida pelo InfoMoney em 20/08/2026, a CAIXA afirma que "a concessão do crédito permanece sujeita à análise cadastral, da capacidade de pagamento, do enquadramento às condições do produto e às demais exigências aplicáveis a cada modalidade" — e, no caso do MCMV, aos critérios das regulamentações vigentes.
Traduzindo: mudou a classificação da renda, não o resultado da análise. Comprovar renda é uma etapa do processo, não o processo inteiro. Continuam valendo a consulta cadastral, a avaliação da capacidade de pagamento, o enquadramento no produto e a avaliação do imóvel.
Nenhuma imobiliária aprova crédito — a nossa inclusive. Quem aprova é o banco, caso a caso. Qualquer pessoa que prometa aprovação a partir desse comunicado está inventando, e vale desconfiar do resto do que ela disser.
Não confunda: Move Brasil é para veículo, não para imóvel
Existe, sim, um programa federal de 2026 voltado a motorista de aplicativo e entregador: o Move Brasil. Mas ele é linha de crédito para aquisição de veículo: carro novo para motoristas de aplicativo e taxistas, em operação desde junho de 2026, e moto ou bicicleta elétrica para entregadores e motociclistas de aplicativo, com financiamento a partir de 27/07/2026 (notícias do MDIC de junho e de 10/07/2026). Não financia imóvel e não tem relação com o Minha Casa, Minha Vida.
É bem provável que a mistura entre as duas notícias — o comunicado da CAIXA, de 21/07/2026, e o início da linha de motos e bicicletas do Move Brasil, em 27/07/2026 — tenha produzido o boato de que "o MCMV aprovou financiamento para motorista de app". Uma é crédito para trabalhar; a outra é uma mudança de critério de renda dentro do banco. São assuntos diferentes.
As faixas do MCMV continuam as mesmas — e é nelas que você se enquadra
Como nada mudou no programa, os limites que valem para você são os mesmos de todo mundo. A Portaria MCID nº 333, de 30/03/2026 (DOU de 01/04/2026), fixa, para renda bruta familiar mensal em área urbana:
- Faixa 1: até R$ 3.200
- Faixa 2: de R$ 3.200,01 a R$ 5.000
- Faixa 3: de R$ 5.000,01 a R$ 9.600 — imóvel de até R$ 400 mil (teto da Resolução CCFGTS nº 1.148/2026)
Na Faixa 3, onde cabem os apartamentos de Indaiatuba listados mais abaixo, não há subsídio: o benefício é o juro. O quadro oficial do Ministério das Cidades (página MCMV-FGTS, atualizada em 28/06/2026) traz 7,66% ao ano para o cotista do FGTS e 8,16% ao ano para quem não é cotista, com prazo de até 35 anos. Cotista é quem tem pelo menos 3 anos de trabalho com FGTS, somando todos os empregos; a Res. CCFGTS nº 702/2012, art. 32, § 1º, reduz a taxa dele em 0,5 ponto ao ano. Se você teve carteira assinada antes de rodar por aplicativo, esse tempo pode contar: leve a carteira de trabalho e o extrato do FGTS à simulação.
Nas Faixas 1 e 2, os juros do mesmo quadro vão de 4,25% a 7,00% ao ano nas colunas do Sudeste, que valem para Indaiatuba, e pode haver subsídio para renda de até R$ 4.000 (IN MCID nº 48/2022, art. 53, § 10). Mas essas condições só valem para imóvel dentro do teto da faixa, que vai de R$ 210 mil a R$ 275 mil conforme o município (Res. CCFGTS nº 702/2012, art. 20), e nenhum apartamento que representamos custa isso. A mesma resolução (art. 20, § 5º) permite à família com renda de até R$ 5.000 comprar imóvel de até R$ 400 mil, só que sem subsídio e sem os juros reduzidos da faixa; a taxa desse caso não está no quadro oficial, e só a simulação da CAIXA informa.
Acima da Faixa 3, até R$ 13.000 de renda familiar, o que existe é o programa Classe Média do FGTS, que a imprensa chama de "Faixa 4": imóvel de até R$ 600 mil e juros de até 10% ao ano. Ele não é faixa da portaria: vem da Resolução CCFGTS nº 1.116/2025, na redação da Resolução nº 1.148/2026, a mesma que fixa o teto de R$ 400 mil para o imóvel da Faixa 3. Um detalhe importa para quem nunca teve carteira assinada: o Classe Média não exige conta de FGTS para contratar; ser cotista é critério de prioridade, não requisito (IN MCID nº 17/2025, art. 9º).
Dois avisos de leitura. Primeiro: a renda considerada é a familiar, somando quem compõe a proposta — não só a sua. Segundo: enquadrar-se em uma faixa não é o mesmo que ter crédito aprovado; a faixa define condições, a análise define o resultado.
Para entender o programa por inteiro — faixas, subsídios, documentação, uso do FGTS — leia o nosso guia completo do Minha Casa, Minha Vida em Indaiatuba.
O gargalo que quase ninguém comenta: a entrada e o FGTS
Quem trabalha por aplicativo normalmente não tem vínculo celetista e, portanto, costuma não ter saldo de FGTS acumulado. Como o FGTS é a fonte mais usada para compor a entrada numa compra pelo Minha Casa, Minha Vida, esse acaba sendo o obstáculo prático mais frequente — muitas vezes mais do que a própria comprovação de renda.
Em números: pela norma do FGTS, a entrada mínima é de 20% do valor do imóvel e pode cair a 10% quando o contrato usa o SAC, o sistema em que a parcela começa mais alta e cai todo mês (Res. CCFGTS nº 702/2012, art. 22, III e § 4º). No Uni Residencial, de R$ 279.990 (tabela de pré-lançamento da Masotti, sujeita a reajuste), 20% são R$ 55.998. Na planta, essa entrada costuma ser paga em parcelas durante a obra — no Uni, 2% no ato e 36 mensais corrigidas pelo INCC —, o que dá tempo, mas exige fôlego mensal antes de o financiamento começar. Entenda por que a parcela do imóvel na planta sobe todo mês.
A orientação é simples e vale para qualquer ano: antes de escolher o imóvel, simule a entrada. Saber de quanto ela precisa ser muda a lista de empreendimentos que faz sentido visitar, e evita a frustração de se apaixonar por uma unidade que não fecha na conta.
Exemplo ilustrativo com o mesmo Uni: financiando os outros 80% (R$ 223.992) em 420 meses, a 8,16% ao ano, a parcela na tabela Price fica em R$ 1.617,02, sem seguros, taxa de administração e correção do saldo pela TR. Pelo limite de 30% da renda familiar bruta que a CAIXA publica, essa parcela pede renda de R$ 5.390,08. As contas para outros valores estão em qual renda preciso para financiar um imóvel de R$ 300, 400 ou 600 mil, e os caminhos de quem não tem saldo, em como comprar apartamento sem FGTS em Indaiatuba.
Se você já teve carteira assinada em algum momento, consulte seu saldo no aplicativo oficial do FGTS antes de qualquer coisa. Muita gente descobre ali um valor que não lembrava que tinha.
Quantos são: o tamanho do público que essa mudança alcança
Para dimensionar de quem estamos falando: no 3º trimestre de 2025, 941 mil pessoas tinham como trabalho principal o transporte particular de passageiros por aplicativo no Brasil — o maior grupo entre os cerca de 1,8 milhão de trabalhadores de plataformas digitais de serviços (52,1% do total). Motoristas de táxi por aplicativo formam categoria à parte e não entram nesse número.
O grupo vem crescendo: eram 680 mil pessoas no fim de 2022, 878 mil em 2024 e 941 mil em 2025 — alta de 38,4% desde o início da série, o maior aumento absoluto entre as categorias pesquisadas. Nos aplicativos de entrega de comida e produtos, o total passou de 445 mil para 531 mil no mesmo período (19,3%); desses, 325 mil trabalham como entregadores.
Fonte: IBGE, PNAD Contínua — Trabalho por meio de plataformas digitais 2025, divulgada em 04/09/2026 (dados do 3º trimestre de 2025 e de 2024; os de 2022 são do 4º trimestre). O IBGE classifica esses resultados como estatísticas experimentais, em fase de teste e sob avaliação, e a conta considera apenas o trabalho principal. Estes números descrevem o tamanho do público no Brasil; não indicam elegibilidade, enquadramento ou garantia de financiamento, e não são um recorte de Indaiatuba.
Checklist: o que separar antes de procurar o banco
Os três primeiros passos seguem o roteiro de extratos apurado em agosto de 2026; confirme-o com o banco antes de gerar os documentos.
- Escolha uma plataforma — aquela em que você tem quatro meses seguidos de recebimento, sem buraco.
- Gere no app os extratos/resumos fiscais dos quatro meses consecutivos, em PDF, no mesmo dia.
- Confira a data de emissão do mais recente: precisa estar dentro da janela de dois meses até a avaliação.
- Consulte seu saldo e seu tempo de FGTS, se já teve carteira assinada: 3 anos somados reduzem os juros em 0,5 ponto.
- Some a renda familiar de quem vai compor a proposta e veja em qual faixa vocês caem.
- Confirme no banco qual valor será usado como base de cálculo: a média dos quatro meses ou o menor mês? A resposta muda a simulação.
- Regularize o CPF e verifique restrições cadastrais antes, não depois.
- Só então escolha o imóvel — com a simulação na mão, a lista fica menor e mais honesta.
Em Indaiatuba: quais empreendimentos entram nessa conversa
Aqui está o cruzamento que nenhuma matéria nacional faz: o que existe, de fato, em Indaiatuba dentro dos parâmetros do programa. Os nove apartamentos abaixo têm preço inicial inferior ao teto de R$ 400 mil da Faixa 3, fixado pela Resolução CCFGTS nº 1.148/2026. O valor é o "a partir de" da tabela de cada incorporadora, na data indicada.
| Empreendimento | A partir de | Perfil e tabela |
|---|---|---|
| Uni Residencial · Masotti | R$ 279.990 | 1 dormitório · sacada · vaga para carro · tabela de pré-lançamento da Masotti, sujeita a reajuste |
| Viva Parque Aura · Pinheiro · RDZ · iBen | R$ 306.650 | 47 a 85 m² · Torres 3 e 4 · tabela da Pinheiro de out/2026 |
| Residencial Parque das Águas · GPCI | R$ 309.120 | 2 dorm · 46 a 72 m² · tabela da GPCI de set/2026 |
| Gran Vic Tangará · VIC | R$ 325.000 | 2 dorm · 47,22 m² · tabela da VIC de 05/10/2026; é o preço de uma unidade, e a seguinte custa R$ 333.761 |
| Gran Vic Colibri · VIC | R$ 336.686 | 2 dorm com suíte · 51,42 m² · tabela da VIC de 05/10/2026 |
| Itamaracá Residencial · Zarin | R$ 345.107 | 48 a 54 m² · tabela da Zarin de out/2026 |
| Vívere Residencial · Masotti | R$ 352.552 | 2 dorm · pronto para morar · tabela da Masotti de ago/2026 · últimas 2 unidades em 12/10/2026 |
| Gran Vic Canário · VIC | R$ 354.459 | 2 dorm · 47,22 m² · últimas 3 unidades, valores da VIC de 09/10/2026 |
| Izzi Residence · GPCI | R$ 371.862 | 39,90 a 66,47 m² · Centro · tabela da GPCI de set/2026 |
Estar dentro do teto de valor do imóvel é uma coisa; o seu enquadramento depende da renda familiar e da análise do banco, caso a caso. E o preço "a partir de" é o da unidade mais barata: nas demais, o valor sobe e pode passar do teto.
Se a conta da entrada ainda não fecha — o cenário comum de quem não tem FGTS —, existe o caminho do terreno primeiro: no Monte Carmelo, o lote de 150 m² custa R$ 145.000 à vista ou R$ 160.000 a prazo, com entrada de R$ 16.000 e saldo em até 96 meses, conforme o lote, com juros de 1% ao mês pela Tabela Price (96x de R$ 2.340,41 pela planilha de cálculo da Dominium, corrigidas pelo IPCA uma vez por ano até o 36º mês e todo mês a partir do 37º); no Jardim Di Italia, R$ 210.000 à vista ou R$ 220.000 a prazo, com entrada de R$ 44.000 e 60 parcelas de R$ 3.915,02, com juros de 1% ao mês pela Tabela Price (relatórios de 09/10/2026 e planilha de cálculo da Dominium). É venda direta da loteadora, sem banco. É um caminho alternativo real — sem promessa de que ele leve à aprovação de um financiamento depois, e com a obra da casa ainda por pagar: veja quanto custa construir em Indaiatuba.
Como trabalhamos com quem vive de aplicativo: reunimos a documentação com você antes de qualquer visita, encaminhamos a simulação e só depois montamos a lista de unidades compatíveis. Não prometemos aprovação, não garantimos prazo de análise e não cravamos a taxa do seu contrato: as que citamos são as do quadro oficial, e quem decide é o banco. O que fazemos é evitar que você percorra o processo na ordem errada.
Ver a tabela completa de preços dos lançamentos de Indaiatuba →Preços "a partir de", pela tabela de cada incorporadora na data indicada, sujeitos a alteração. Os exemplos de parcela são ilustrativos e não incluem seguros, taxa de administração nem a correção do saldo pela TR. Este conteúdo tem caráter informativo e não constitui promessa de aprovação de crédito, taxa ou prazo. Fontes: CAIXA Notícias (21/07/2026, relido em 11/10/2026); páginas de financiamento da CAIXA (consultadas em 10/10/2026); Portaria MCID nº 333/2026 (DOU 01/04/2026); Resoluções CCFGTS nº 702/2012, nº 1.116/2025 e nº 1.148/2026; IN MCID nº 17/2025 e nº 48/2022; página MCMV-FGTS do Ministério das Cidades (28/06/2026); MDIC (Move Brasil, notícias de junho e de 10/07/2026); IBGE/PNAD Contínua (3º tri/2025, divulgada em 04/09/2026); InfoMoney (20/08/2026). Normas do programa conferidas em 10/10/2026; Move Brasil, em 11/10/2026; roteiro de extratos e nota ao InfoMoney, em 27/08/2026.