Resposta direta: sim, dá para usar o FGTS (Fundo de Garantia do Tempo de Serviço) para comprar imóvel à vista: a Lei 8.036/1990 (art. 20, VII) permite usar o saldo para pagar o preço total ou parcial da moradia própria, sem financiamento. As condições são as mesmas de quem financia: 3 anos de trabalho sob o regime do FGTS, nenhum financiamento ativo no SFH (Sistema Financeiro da Habitação), nenhum imóvel residencial na cidade onde mora ou trabalha, e imóvel residencial urbano, para morar, avaliado em até R$ 2.250.000. A Caixa cobra a Tarifa de Intermediação do FGTS: R$ 1.600 para imóvel de até R$ 400 mil e R$ 3.200 acima disso (tabela de tarifas divulgada em 01/10/2026). Se compensa, depende do desconto que o vendedor dá e dos juros que você deixaria de pagar.
Apartamentos em Indaiatuba que aceitam FGTS, com preço aberto
Este artigo cobre as regras, o passo a passo e a conta para decidir entre pagar à vista com FGTS e financiar com FGTS na entrada.
Sim, dá para usar FGTS à vista
O FGTS pode pagar parte ou todo o preço: saldo do FGTS mais recursos próprios (poupança, aplicação, venda de outro bem) completam 100% do valor na contratação. Não há financiamento, parcela mensal nem juros: o imóvel fica quitado.
As condições, publicadas pela Caixa e consultadas em 10/10/2026, são as mesmas de quem financia:
- Pelo menos 3 anos de trabalho sob o regime do FGTS, somando os períodos, seguidos ou não;
- Não ter financiamento ativo no SFH em qualquer parte do país;
- Não ser dono nem promitente comprador de imóvel residencial urbano no município onde mora ou trabalha, nos vizinhos ou na mesma região metropolitana;
- Imóvel residencial urbano, destinado à moradia do titular;
- Avaliação de até R$ 2.250.000, o limite do SFH (Res. 4.676/2018 do Conselho Monetário Nacional, na redação da Res. 5.255, de 10/10/2025).
Ficam de fora, segundo a lista da Caixa: imóvel comercial ou rural, terreno sem construção, reforma, material de construção e imóvel para parente.
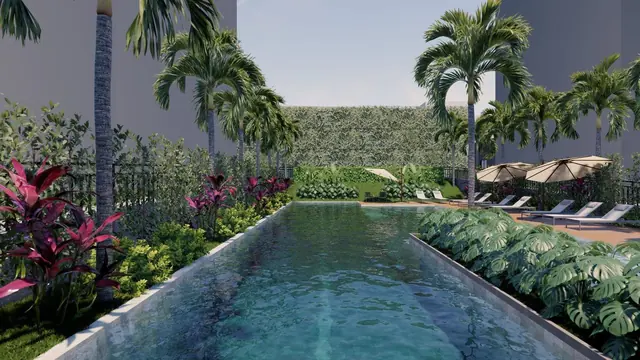
Uni Residencial
1 dormitório · sacada · vaga para carro · Masotti
A partir de R$ 279.990
Ver todos os apartamentos na planta →Como funciona operacionalmente
- Você negocia o imóvel e o preço à vista com o vendedor;
- Reúne recursos próprios + FGTS suficientes para 100% do valor;
- Procura a Caixa (ou o corretor) e pede o uso do FGTS na compra, com documento de identificação, extrato da conta do FGTS, carteira de trabalho e declaração do Imposto de Renda;
- A Caixa faz a avaliação do imóvel, confere a matrícula e o seu enquadramento nas regras do FGTS;
- Você paga a Tarifa de Intermediação do FGTS: R$ 1.600 para imóvel de até R$ 400 mil; R$ 3.200 acima disso ou quando não há comprovação do valor venal (tabela de tarifas da Caixa divulgada em 01/10/2026);
- Na assinatura do contrato, o valor do FGTS sai da conta direto para o vendedor, e você completa o preço com os recursos próprios;
- O imóvel fica quitado, sem parcela futura. ITBI (Imposto sobre a Transmissão de Bens Imóveis) e registro continuam devidos: a conta está em quanto custa ITBI, escritura e registro em Indaiatuba.
Quando vale a pena pagar à vista com FGTS
Vale a pena quando:
- O vendedor dá desconto à vista maior do que o ganho de manter o dinheiro aplicado e financiar;
- Você tem recursos parados em aplicação que rende menos do que os juros do financiamento;
- Prefere a tranquilidade de imóvel quitado, sem prestação de longo prazo;
- Você tem renda instável, difícil de comprovar na análise de crédito de um financiamento longo.
Não vale a pena quando:
- O valor consumiria sua reserva de emergência;
- O desconto à vista é pequeno ou não existe: nas tabelas de apartamentos que publicamos não há preço à vista separado;
- Seus recursos rendem, já descontado o imposto, mais do que os juros do financiamento. Na Faixa 3 do Minha Casa Minha Vida em Indaiatuba, eles são de 7,66% ao ano para quem tem 3 anos de FGTS e de 8,16% para quem não tem; no programa Classe Média do FGTS, que a imprensa chama de Faixa 4, de até 10% ao ano (quadro do Ministério das Cidades de 28/06/2026). Em todos os casos, mais a TR (Taxa Referencial), que corrige o saldo.
À vista com FGTS x financiar com FGTS: qual escolher?
Comparativo simplificado (referência, cada caso é único):
| Aspecto | À vista com FGTS | Financiar com FGTS na entrada |
|---|---|---|
| Custo de juros | Zero | Faixa 3: 7,66% ou 8,16% ao ano; Classe Média: até 10% ao ano; mais TR |
| Desconto do vendedor | Negociado caso a caso; as tabelas de apartamentos que publicamos não trazem preço à vista | Preço de tabela |
| Tarifa da Caixa | Intermediação do FGTS: R$ 1.600 ou R$ 3.200 | Tarifas do financiamento, como a taxa de administração de até R$ 25 por mês |
| Consumo de capital próprio | Alto: 100% do preço | Entrada mínima de 20% (10% no SAC), que o FGTS pode pagar |
| Rendimento do dinheiro guardado | Deixa de existir | Continua, sobre o que não for usado |
| Parcela mensal | Não há | Por até 35 anos (420 meses) |
| Tranquilidade | Imóvel quitado desde o início | Dívida de longo prazo |
Regra prática: compare duas somas. De um lado, o desconto à vista mais os juros que você deixaria de pagar ao banco. Do outro, o que o seu dinheiro renderia, já descontado o imposto, se ficasse aplicado durante o financiamento. Se a primeira soma for maior, pagar à vista compensa; se não, financiar e manter o dinheiro aplicado sai melhor.
Para ter a ordem de grandeza dos juros: cada R$ 100.000 financiados em 420 meses custam R$ 685,70 por mês a 7,66% ao ano e R$ 859,67 a 10%, na parcela fixa (cálculo nosso, sem TR, seguros e taxas). A tabela por valor de imóvel está em qual renda preciso para financiar um imóvel de R$ 300, 400 ou 600 mil.
Lançamentos em Indaiatuba com preço à vista na tabela
Nas tabelas que publicamos, preço à vista menor que o preço a prazo aparece nos loteamentos da Dominium (tabelas de 09/10/2026):
- Jardim Di Italia, lote residencial de 150 m²: R$ 210.000 à vista ou R$ 220.000 a prazo (entrada de R$ 44.000 e saldo com juros de 1% ao mês pela Tabela Price, pela planilha de cálculo da Dominium: em 60x, parcelas de R$ 3.915,02). São R$ 10.000 a menos, 4,5% do preço a prazo, antes dos juros do parcelamento;
- Monte Carmelo, lote residencial de 150 m²: R$ 145.000 à vista ou R$ 160.000 a prazo (entrada mínima de R$ 16.000 e saldo com juros de 1% ao mês pela Tabela Price: em 96x, parcelas de R$ 2.340,41, corrigidas pelo IPCA). São R$ 15.000 a menos, 9,4% do preço a prazo, antes dos juros do parcelamento;
- Residencial Ravello, lote de 420 m² em condomínio fechado: R$ 714.000 à vista ou R$ 756.000 a prazo (entrada de R$ 151.200 e saldo com juros de 1% ao mês pela Tabela Price, pela planilha de cálculo da Dominium: em 48x, parcelas de R$ 15.926,70). São R$ 42.000 a menos, 5,6% do preço a prazo, antes dos juros do parcelamento.
Atenção: lote não se compra com FGTS. A lista da Caixa exclui a compra de terreno sem construção; nesses três, o pagamento à vista é com recursos próprios. O FGTS volta a ser possível quando terreno e construção são contratados juntos, ou na construção em terreno próprio. Para ter ideia do custo da obra, veja quanto custa construir em Indaiatuba em 2026.
Nos apartamentos, as tabelas que publicamos não trazem preço à vista separado. No Uni Residencial (a partir de R$ 279.990, tabela de pré-lançamento da Masotti, sujeita a reajuste) e no Gran Vic Tangará (a partir de R$ 325.000, tabela da VIC de 05/10/2026), desconto para quitação é negociação com a incorporadora, que consultamos caso a caso. Para usar o FGTS à vista de imediato, o caminho mais direto é o imóvel pronto: o Vívere Residencial parte de R$ 352.552 (tabela da Masotti de ago/2026).
Continue lendo
- FGTS como entrada em apartamento em Indaiatuba;
- FGTS para comprar imóvel na planta em Indaiatuba;
- Como comprar apartamento sem FGTS em Indaiatuba;
- Comprar na planta ou pronto para morar em Indaiatuba: a conta dos dois lados.
Este conteúdo é informativo e não constitui aconselhamento financeiro. A decisão entre pagar à vista ou financiar depende do seu perfil, das condições do imóvel e do mercado. Regras do FGTS: Lei 8.036/1990 e páginas da Caixa consultadas em 10/10/2026; tarifas: tabela da Caixa divulgada em 01/10/2026; preços: tabelas das incorporadoras nas datas indicadas, sujeitas a reajuste. A Imobiliária Viv'América ajuda a simular os dois cenários.